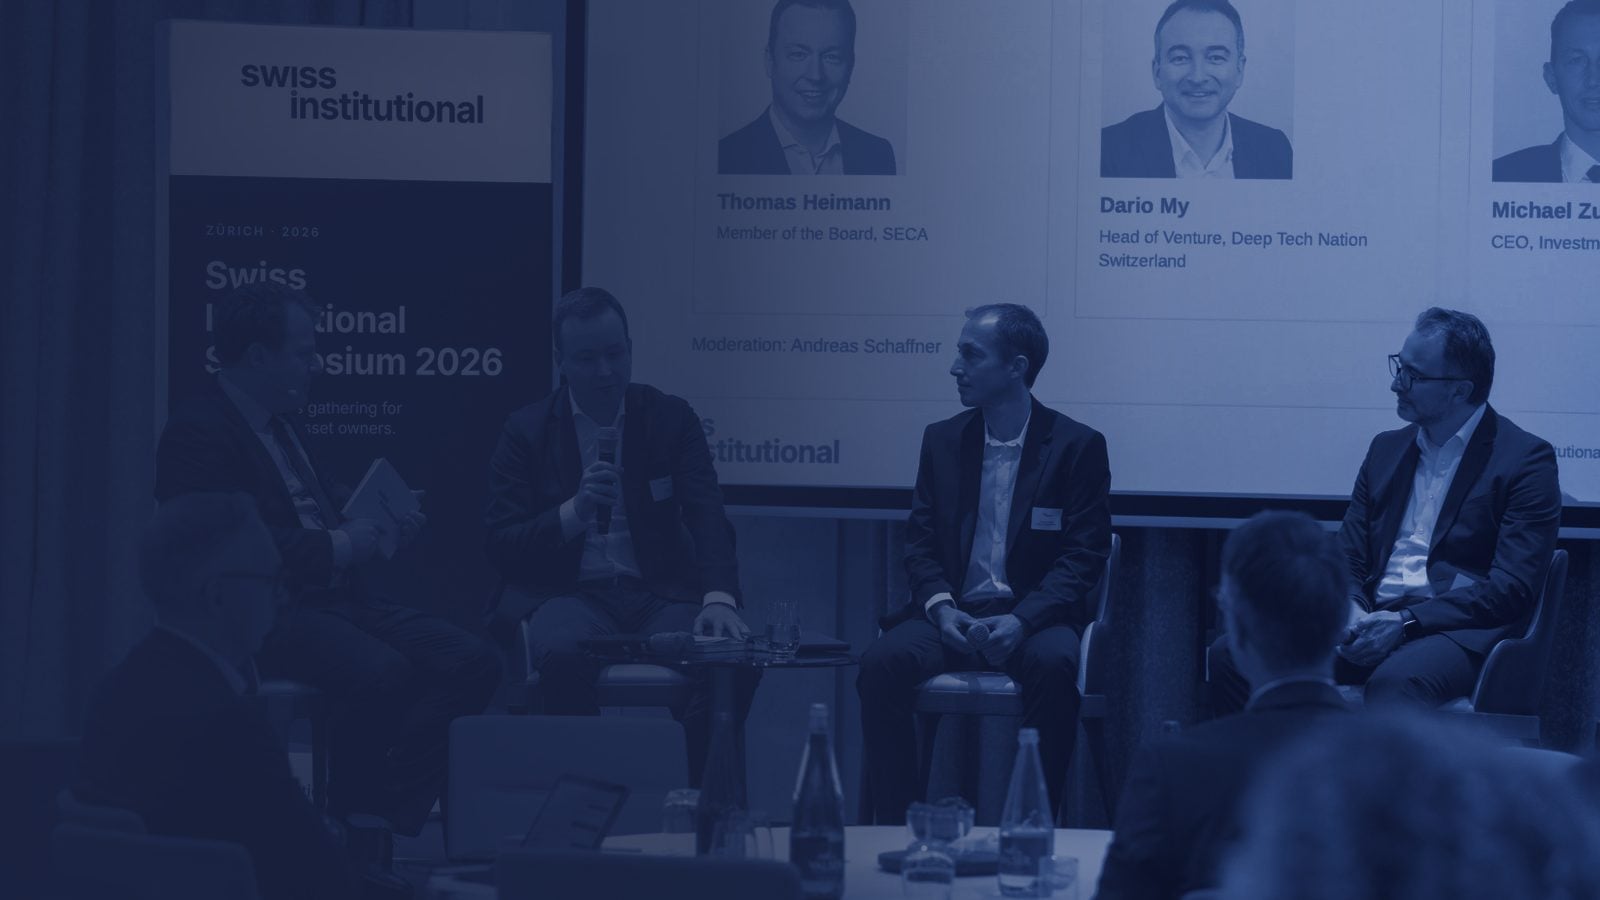
Transparenzhinweis: Alle drei Panelisten sind Initianten der Deep-Tech-Anlagelösung der Anlagestiftung Winterthur AWI. Der Moderator übernahm deshalb bewusst die Rolle des kritischen Stiftungsrats.
Input: Warum die Schweiz ein «Hidden Gem» ist
Deep Tech Nation Switzerland ist eine gemeinnützige Stiftung, 2024 von Swisscom und UBS gegründet. Inzwischen unterstützen weitere Unternehmen die Initiative, darunter Rolex und SIX. My leitet das Programm Venture Hub Switzerland, das drei Ziele verfolgt: institutionelles Kapital für Schweizer Deep-Tech-Firmen mobilisieren, Zugang zu attraktiven und diversifizierten Vehikeln schaffen und die Transparenz erhöhen. Für Letzteres hat DTNS zusammen mit der SECA und der Universität Basel eine jährliche Studie zu den Renditen im Schweizer Venture Capital lanciert, weil die grossen internationalen Datenbanken den kleinen Schweizer Markt bisher kaum abbilden.
Die Argumente für den Standort zählte My der Reihe nach auf. ETH Zürich und EPFL gehören in der Forschung zu den fünf besten Universitäten Europas. In den vergangenen drei Jahren haben OpenAI, Anthropic und Nvidia Büros in der Schweiz eröffnet; Google beschäftigt in Zürich rund 5000 Mitarbeitende, mehr als an jedem anderen Standort ausserhalb der USA. In globalen Innovationsrankings liegt die Schweiz seit Jahren an der Spitze. Und 63% der Schweizer Venture-Investitionen gehen in Deep Tech. «Wir werden kein Amazon hervorbringen», sagte My. Die Stärke liege in technisch anspruchsvollen Technologien, die oft unsichtbar in Produkten anderer stecken. Als Beispiel nannte er Flexion, ein Zürcher Unternehmen, das nicht den Körper eines humanoiden Roboters baut, sondern sein Betriebssystem.
Die kumulierte Bewertung der in den letzten zehn Jahren gegründeten Schweizer Startups sei stark gewachsen. Wer als Pensionskasse oder Berater auf den Stand von vor fünf Jahren zurückgreife, unterschätze Grösse und Dynamik des Marktes. Deshalb sei jetzt der richtige Zeitpunkt für die Diskussion mit den Institutionellen.
Was fehlt: Vehikel, Daten, Expertise
My benannte offen, was Pensionskassen bisher zurückhält. Es brauche Vehikel in institutioneller Qualität, glaubwürdige Performancedaten und spezialisierte Venture-Expertise. Venture-Investitionen kosteten mehr, müssten dafür aber auch mehr liefern. Ob die Anlageklasse zu einer Kasse passt, könne nur diese selbst beurteilen.
Der Venture Hub besitzt nach Mys Worten keine eigenen Fonds. Er vermittelt, informiert und arbeitet mit Anlagestiftungen zusammen, die den institutionellen Rahmen stellen und ihrerseits die Investment Manager auswählen. Derzeit sind es zwei. Neben der Deep-Tech-Lösung mit der Anlagestiftung Winterthur AWI arbeitet DTNS an einem Schweizer Dachfonds und an einem Biotech-Vehikel. Für Pensionskassen bietet DTNS gemeinsam mit dem VPS Weiterbildungen zu Venture Capital als Anlageklasse an.
Panel: Was sich im Ausland verändert hat
Thomas Heimann, Mitglied des Vorstands der Swiss Private Equity & Corporate Finance Association (SECA), begann mit dem Blick ins Ausland. In den USA entstand die institutionelle Venture-Industrie vor rund 80 Jahren mit der American Research and Development Corporation. In Europa sei sie erst 30 bis 40 Jahre alt, und der erste Eindruck nach dem Platzen der Dotcom-Blase um 2000 sei ein schlechter gewesen. Inzwischen sei die Anlageklasse breiter und diversifizierter geworden.
Institutionelle Investoren achteten auf Track Record und Liquidität. Derzeit stehe die DPI (Distributions to Paid-in Capital), also tatsächlich ausgeschüttetes Kapital, stärker im Fokus als die IRR mit ihren nicht realisierten Werten. Das gelte für Private Equity genauso. Venture sei weniger reif, man müsse länger warten. Darin sieht Heimann auch eine Chance: In Europa sei die Konkurrenz um gute Deals geringer als in den USA mit ihren grösseren institutionellen Investoren.
Der Engpass liegt im Stiftungsrat
Michael Zuppiger, CEO der Anlagestiftung Winterthur (AWI), nannte den Hauptengpass klar: Expertise und Ressourcen in den Gremien. Dazu komme die Illiquidität, weil Venture Capital eine langfristige Anlage ist. Anlagestiftungen könnten eine dieser Bremsen lösen, die Governance, weil sie denselben Regeln unterstehen wie die Pensionskassen.
Ob im Illiquiditätsbudget neben Immobilien, Infrastruktur und Private Equity überhaupt Platz für Venture bleibt, beantwortete Zuppiger mit einem Grundsatz: Eine allgemeingültige Quote gibt es nicht. Venture Capital sei zusammen mit den anderen illiquiden Anlagen zu betrachten. Eine Kasse mit vielen jungen Versicherten und guter Finanzierung könne mehr allozieren, eine andere beginne mit weniger, um Erfahrungen zu sammeln. Massgebend seien die Verpflichtungen, der Anlagehorizont und das Risikobudget.
Dario My, der als Präsident der Anlagekommission einer Schweizer Pensionskasse auch die Sicht eines Asset Owners kennt, ergänzte ein strukturelles Problem: Rund 75% der Schweizer VC-Fonds sind kleiner als 50 Mio. Franken. Das sei nicht institutionell und für eine Pensionskasse zu klein. Eine Anlagestiftung könne das Kapital bündeln und damit den Zugang zu kleineren Fonds und zu investitionswürdigen Wachstumsfirmen öffnen.
Reicht Swissness als Argument?
Der Moderator stellte die naheliegende Frage: Ist die Förderung des Innovationsstandorts Schweiz ein ausreichendes Argument? «Überhaupt nicht», antwortete My. Pensionskassen hätten eine treuhänderische Pflicht gegenüber ihren Versicherten. Performance stehe an erster Stelle. Dass Startups zugleich eine reale Wirkung erzielten, sei ein zusätzlicher Pluspunkt, aber kein Ersatz für Rendite. Zuppiger sah es gleich: Die Aufgabe sei, Renten zu erwirtschaften. Firmen, die Arbeitsplätze schaffen, seien in der Regel auch erfolgreich, was wiederum Rendite bedeuten könne.
Was ein Schweizer VC-Manager bieten muss, um gegen internationale Alternativen zu bestehen, fasste Heimann in drei Punkten zusammen. Erstens einen Track Record mit Zahlen. Zweitens ein Team, das Firmen aufbauen kann, mit Branchenerfahrung und idealerweise eigenen Exits; Unternehmer, die ihre Erlöse in neue Firmen investieren, würden zu Vorbildern. Drittens eine Governance und ein Vehikel, das alle Anforderungen von Pensionskassen erfüllt. Zudem plädierte er für einen diversifizierten Ansatz statt einer reinen Schweiz-Allokation. Mit jährlich rund 3 Mrd. Franken an Venture-Investitionen in der Schweiz lasse sich aber ein relevanter Anteil im Inland investieren, und US-amerikanische wie europäische Investoren bauten ihre Präsenz in der Schweiz aus.
Die Anlagelösung der AWI
Zuppiger schilderte, wie die Lösung entstanden ist. Vor zwei Jahren habe die AWI zusammen mit Deep Tech Nation eine öffentliche Ausschreibung für Schweizer Manager lanciert. Die Kriterien – Governance, Track Record, Team und institutioneller Rahmen – seien auf das ausgerichtet, was die meisten Pensionskassen brauchen. Die Anlagestiftung untersteht derselben Governance und Aufsicht wie die Kassen: «Wir sitzen im selben Boot.» Investiert werde nicht nur in der Frühphase, sondern vor allem in weiter entwickelte Firmen, deren Überlebensrate deutlich höher sei. Der ausgewählte Manager beziehe seine Deals unter anderem aus dem Umfeld von ETH und EPFL.
My beschrieb die Rolle von DTNS als Brücke. Pensionskassen und Venture Capital unterschieden sich nicht nur in den Kennzahlen, sondern auch in Kultur und Denkweise. DTNS übersetze zwischen beiden Welten und stelle Informationen bereit, die sonst schwer zugänglich seien.
Die Bindung sei die im Private Equity übliche: 10 plus 2 Jahre. Entscheidend ist für My der Zeitpunkt des Einstiegs. In der Schweiz finanzierten die Hochschulen die Entwicklung des geistigen Eigentums, in der frühen Phase seien vor allem Schweizer Investoren aktiv. In der Wachstumsphase, wenn eine Firma grösser, erfahrener und weniger riskant geworden sei, kämen rund 80% des Kapitals aus den USA und Asien. Schweizer Institutionelle stellten dort nur rund 13%. Genau diesen «Sweet Spot» decke die Lösung der AWI ab.
Stimmen aus dem Publikum
Christoph Bianchet, CIO der Suva, brachte einen grundsätzlichen Einwand. Ein Pensionskassenmanager müsse 100% des Vermögens allozieren. Wenn es um 0,5 oder 1% für Venture gehe, stelle sich bei knappen Ressourcen die Frage, wo der Einsatz der eigenen Zeit am meisten bringe – und die Antwort laute kaum je Venture Capital. Daraus entstehe ein Huhn-Ei-Problem: Wer nie einsteige, sammle nie Erfahrung. Bei rund 1200 Pensionskassen fehle den meisten die kritische Grösse, ab der sich der Aufwand für Analyse und Ausbildung des Stiftungsrats lohne.
Zuppiger antwortete, genau dafür gebe es die Anlagestiftung. Sie übernehme Auswahl und Überwachung mit Fachgremien und unterstehe derselben Regulierung wie die Pensionskassen. Kleinere Kassen könnten so zusammen mit grossen investieren, die ihre Expertise in die Anlagegruppe einbringen. Heimann ergänzte, ein gepoolter Ansatz habe sich auch in der Infrastruktur bewährt. Venture Capital solle man als Teil von Private Equity verstehen; vielleicht sei sogar der Name unglücklich: «Es ist kein Abenteuer.» Wer es richtig mache, diversifiziert und über längere Zeit, könne Renditen erzielen. Ein Portfolio lasse sich wegen Kapitalabrufen und Ausschüttungen aber nicht über Nacht aufbauen.
Zudem wies Heimann darauf hin, dass bereits heute Pensionskassen in Venture Capital investieren, viele davon sich aber nicht öffentlich dazu bekennen. Gerade deshalb sei der Erfahrungsaustausch wertvoll: Kassen könnten voneinander lernen, und Rollenmodelle erleichterten es weiteren Pensionskassen, den Schritt zu wagen. Diesen Dialog fördern Initiativen von Deep Tech Nation Switzerland, der SECA und weiteren Organisationen.
Einordnung für Schweizer Pensionskassen
Venture Capital zählt nach BVV 2 als Private Equity zu den alternativen Anlagen (Art. 53 Abs. 1 Bst. e BVV 2), für die eine Begrenzung von 15% des Vermögens gilt (Art. 55 Bst. d BVV 2). Eine Erweiterung ist nach Art. 50 Abs. 4 BVV 2 möglich, wenn die Kasse die Einhaltung von Sicherheit und Risikoverteilung im Anhang der Jahresrechnung schlüssig darlegt. Anlagestiftungen unterstehen der Oberaufsichtskommission Berufliche Vorsorge (OAK BV) und der Verordnung über die Anlagestiftungen (ASV). Die Verantwortung für die Anlagestrategie bleibt in jedem Fall beim Stiftungsrat. Für nicht kotierte Schweizer Anlagen besteht zudem eine separate Kategorie mit einer Obergrenze von 5% des Gesamtvermögens (Art. 53 Abs. 1 Bst. dter und Art. 55 Bst. g BVV 2). Darunter fallen Private Equity einschliesslich Venture Capital sowie Private Debt an Unternehmen mit Sitz und operativer Tätigkeit in der Schweiz. Bei kollektiven Anlagen muss mehr als die Hälfte des Kapitals in der Schweiz investiert sein. Qualifizierende Anlagen werden dieser Kategorie und damit nicht der 15%-Limite für alternative Anlagen zugerechnet. Die 5% kommen somit zu den 15% hinzu, was das Allokationspotenzial zusätzlich erweitert. (Einordnung der Redaktion)
Fazit
Seit den Anfängen hat sich viel entwickelt: Das Schweizer Venture-Ökosystem ist reifer geworden, die Zahl institutioneller Anlagemöglichkeiten ist gewachsen, und mit Anlagestiftungen gibt es Strukturen, die Governance-Fragen lösen. Das Panel war sich einig, dass Venture Capital für Pensionskassen über die Performance zu begründen ist, nicht über Standortpolitik. Den Einwand knapper Ressourcen gilt es ernst zu nehmen, doch gebündeltes Kapital und öffentlich ausgeschriebene Mandate zeigen einen gangbaren Weg. Was es nun braucht, ist unternehmerische Weitsicht bei Asset Owners und Allokatoren: langfristig und strategisch in die Anlageklasse zu investieren und nicht nur opportunistisch.
Die Zusammenfassung beruht auf dem Input «Venture Hub Switzerland» von Dario My (Deep Tech Nation Switzerland) und dem Panel «Venture Capital for Pension Funds» mit Dario My, Thomas Heimann (SECA) und Michael Zuppiger (Anlagestiftung Winterthur AWI) am Swiss Institutional Symposium 2026, Mandarin Oriental Zürich, 10. November 2026. Moderation: Andreas Schaffner. Aussagen aus der englischsprachigen Diskussion in Übersetzung der Redaktion. Dieser Beitrag stellt keine Anlageempfehlung dar.