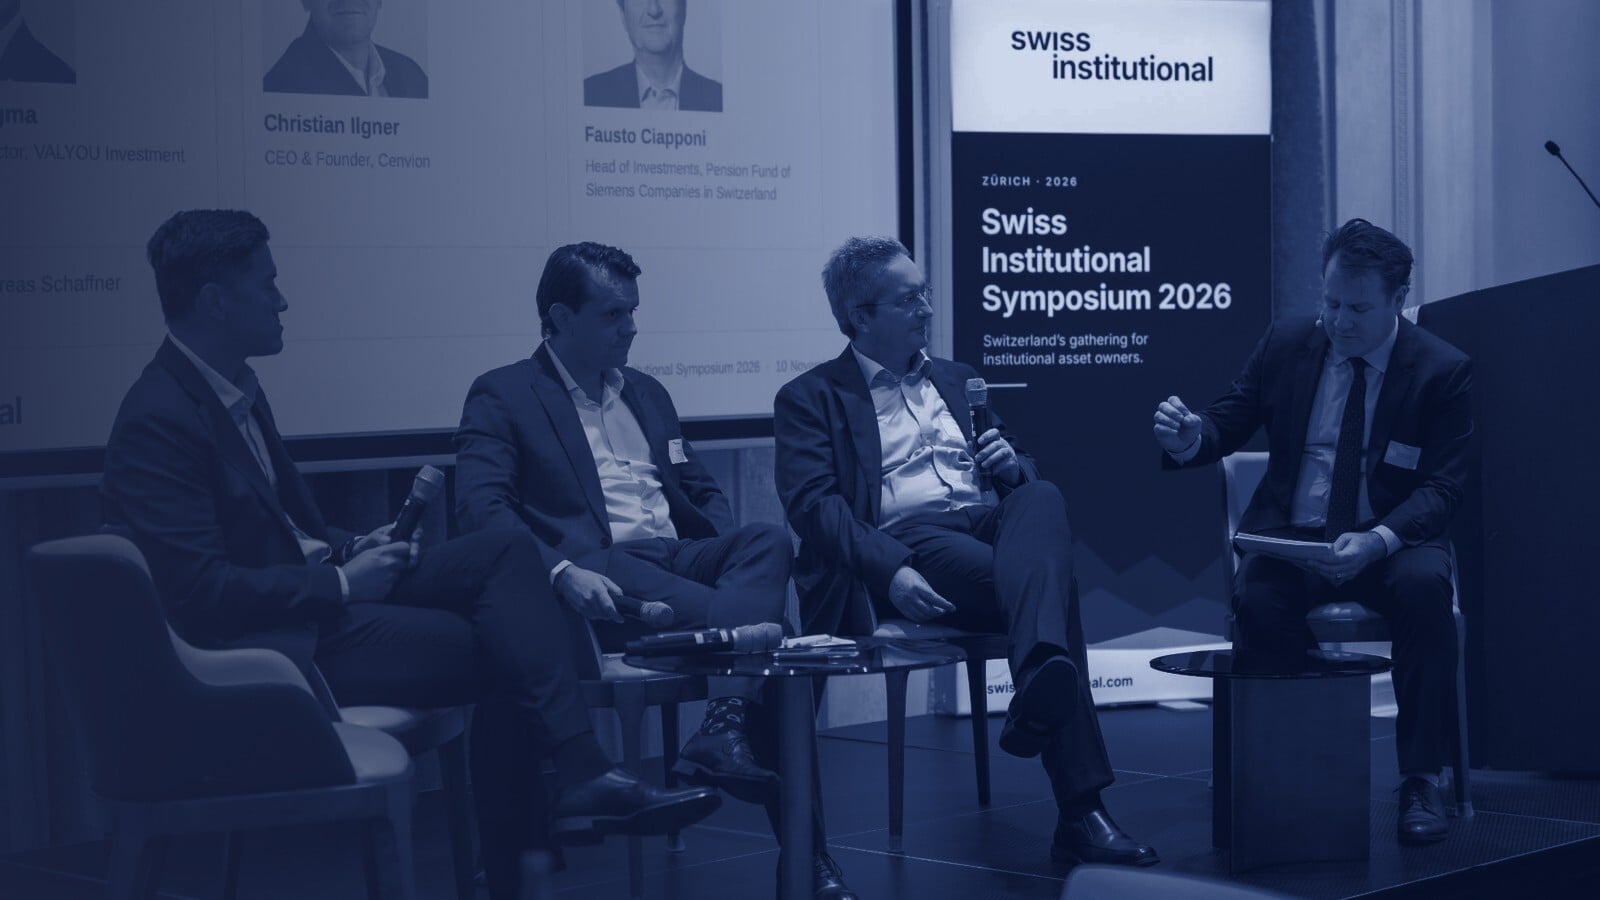
Die Case Study präsentierten Yonten Wagma, Geschäftsführer, Anlagestiftung VALYOU, und Christian Ilgner, Managing Director, Cenvion AG. Im anschliessenden Panel kam Fausto Ciapponi dazu, Leiter Kapitalanlagen und Mitglied der Geschäftsleitung, Pensionskasse der Siemens-Gesellschaften in der Schweiz. Moderation: Andreas Schaffner.
Hinweis: Die Angaben zu VALYOU und Cenvion stammen aus deren Präsentationen und sind Eigenangaben; die Renditen sind nicht unabhängig geprüft.
Case Study VALYOU: Infrastruktur beginnt bei der Risikokontrolle
Die Anlagestiftung VALYOU lancierte 2019 ihre Anlagegruppe Infrastruktur. Heute umfasst sie rund 15 Investitionen mit einem Anlagevolumen von rund 90 Mio. Euro. Wagma begann mit einer Beschreibung der Anlageklasse: Ein Energiespeicher gleiche einer Immobilie, weil er ein reales Asset mit langer Nutzungsdauer ist, habe aber nicht unbedingt eine vertraglich fixierte Miete. Wie im Private Equity lasse sich mit aktivem Management Wert schaffen, doch das Asset hängt an einem Projekt und an einem Netzanschluss. Und wie bei Obligationen seien Kostenbasis und Laufzeit planbar, die Erlöse aber variabel.
Daraus leitete er die Kernthese der Stiftung ab: «Infrastruktur beginnt nicht beim Asset, sondern bei der Risikokontrolle.» Investierbar sei ein Projekt erst, wenn vier Ebenen gleichzeitig funktionieren: Technik, Markt, Verträge und Governance. In der konkreten Prüfung entscheiden fünf Kriterien:
- Netzanschluss: gesicherte Leistung, Anschlusskosten, Pachtverträge, die auf die Laufzeit abgestimmt sind.
- Technik: Garantien des Herstellers, Degradation der Batterie, Brandschutz. Die Degradation fliesst ins Finanzmodell ein.
- Markt: Regelenergie oder aktiver Stromhandel. Je aktiver ein Speicher vermarktet wird, desto höher sind die Abschreibungen, die das Modell abbilden muss.
- Struktur: Projektgesellschaft (SPV), Finanzierung, Covenants, Steuern und die Frage, ob das Projekt «bankable» ist.
- Governance: Kontrollrechte, standardisiertes Reporting, Bewertung und der Umgang mit Interessenkonflikten. Das Bewertungsmodell hat VALYOU von einem Wirtschaftsprüfer testieren lassen.
Der Praxisfall Ingenbohl
Erster Speicher war Ingenbohl I im Kanton Schwyz, eine Standalone-Lithium-Ionen-Batterie mit 20 MW Leistung und 18 MWh Kapazität, im Besitz der Anlagestiftung und seit 2021 in Betrieb. Bisher verdient der Speicher sein Geld überwiegend mit Regelenergie, also mit der Bereitschaft, das Stromnetz bei Frequenzschwankungen zu stabilisieren, und weniger mit Stromhandel, der mit der Zeit an Gewicht gewinnen dürfte.
Nach Angaben von VALYOU hat der Speicher seit der Inbetriebnahme einen Umsatz von rund 35 Mio. Franken erzielt. Bei seiner Inbetriebnahme war Ingenbohl der grösste Batteriespeicher der Schweiz; inzwischen gibt es grössere.
Vom Einzelprojekt zur Plattform
Auf diesem Fundament expandierte VALYOU: 2022 nach Finnland (Kerava), 2024 mit Ingenbohl II (damit hält die Stiftung in der Schweiz 28 MW) und einer weiteren Anlage in Finnland, 2025 mit einem Projekt mit 100 MW / 200 MWh in Arzberg im bayerischen Landkreis Wunsiedel sowie zwei weiteren Anlagen in Finnland. 2026 gründete die Stiftung mit der Perlen Industrieholding AG das Joint Venture BESS Perlen AG; dort entsteht ein Speicher mit 10 MW, der Anfang nächsten Jahres in Betrieb gehen soll.
Ein Punkt ist Wagma besonders wichtig: langjährige Partnerschaften. Vertragliche Vorkaufsrechte verschaffen der Stiftung einen privilegierten Zugang zu attraktiven Projekten und sichern langfristig einen verlässlichen Dealflow, mit Partnern, die sich kennen und vertrauen. Governance und Reporting sind über alle Anlagen standardisiert, betrieben werden sie von Cenvion.
Rund 80% des Portfolios sollen auf das Kernportfolio entfallen: Batteriespeicher, Erneuerbare und Flexibilität mit langfristigen Cashflows aus Regelenergie, Arbitrage, Stromproduktion und Tolling-Verträgen. Die übrigen 20% bilden ein Satellitenportfolio mit infrastrukturnahen Wachstumsthemen, die derselben Logik folgen: reale Anlagen in Branchen mit strukturellem Bedarf, die langfristige, vertraglich gesicherte Erträge erwirtschaften. Jüngstes Beispiel ist KI-Recheninfrastruktur: Die Projektgesellschaft kauft die Hardware direkt ein, betreibt sie mit erneuerbarer Energie und vermietet sie langfristig an spezialisierte Cloud-Anbieter. Für institutionelle Anleger ist das eine attraktive Ergänzung zum Kernportfolio: Die Nachfrage nach Rechenleistung wächst strukturell, die Mietstruktur sorgt für planbare Cashflows.
Für die Anleger weist VALYOU seit der Lancierung eine Nettorendite über dem langfristigen Ziel aus, bei einem Kostenniveau, das einem kompetitiven Markt entspricht. Die Korrelation zu kotierten Anlagen sei gering, was sich in Phasen von Marktstress wie 2022 bewährt habe. Mehr als 20 Schweizer Pensionskassen sind investiert, von firmeneigenen Kassen bis zu grösseren Sammelstiftungen. Wagmas Fazit in drei Sätzen: Die Energiewende braucht Speicher, künstliche Intelligenz braucht Rechenleistung und Strom, Pensionskassen brauchen langfristige, stabile Erträge.
Case Study Cenvion: Woher die Erlöse eines Speichers kommen
Christian Ilgner begann mit dem Marktumfeld. Der Anteil erneuerbarer Energien am Bruttostromverbrauch der EU lag 2024 bei 47,5%, fast dreimal so hoch wie 2004. Wind und Sonne produzieren unregelmässig, das bringt Volatilität ins Netz und führt immer öfter zu negativen Strompreisen. 2025 verzeichneten Finnland, Deutschland und Spanien je mehrere hundert Stunden mit negativen Day-ahead-Preisen. In Spanien, wo die Zahl am stärksten gestiegen ist, gab es allein im ersten Halbjahr 2026 mehr solche Stunden als im ganzen Vorjahr. Wer in diesen Stunden eine Batterie lädt, wird dafür bezahlt. Im Basisszenario dürfte Europa bis 2029 rund 400 GWh installierte Batteriekapazität erreichen, etwa die Hälfte dessen, was die EU bis 2030 benötigt. Getrieben wird das Wachstum durch die Volatilität und durch stark sinkende Investitionskosten, die sich wie einst bei der Photovoltaik wiederholt innert weniger Jahre halbiert haben.
Im Prinzip kauft ein Speicher Strom, wenn er billig ist, und verkauft ihn, wenn er teuer ist. «Überraschenderweise stammt der grösste Teil unserer Erlöse nicht daher», sagte Ilgner. In der Schweiz und in Deutschland bringen die Netzdienstleistungen den Hauptteil: Der Speicher erhält eine fixe Vergütung dafür, dass er Kapazität bereithält, um die Netzfrequenz zu stabilisieren, und zusätzlich eine Arbeitsvergütung, wenn er tatsächlich abgerufen wird. In den nächsten Jahren werde sich das Gewicht zum Handel verschieben. Ein Optimierer teilt die Kapazität laufend dem lukrativsten Marktsegment zu («Revenue Stacking»). Cenvion analysiert die Ergebnisse der verschiedenen Optimierer systematisch, vergleicht sie untereinander und mit dem Markt und verhandelt in Abstimmung mit den Eigentümern die besten Konditionen für das Portfolio.
Vier Strukturen: von der Miete bis zum vollen Marktrisiko
Für Pensionskassen, denen Stromhandel zu riskant erscheint, betonte Ilgner, dass sie nicht zu vollem Marktrisiko gezwungen sind. Wie bei klassischen Erneuerbaren lässt sich ein Speicher voll am Markt betreiben oder über einen Tolling-Vertrag absichern. Dabei vermietet der Eigentümer die Batterie für eine vertraglich fixierte Laufzeit von mehreren Jahren an einen Energieversorger oder Händler und erhält eine fixe jährliche Vergütung. Dazwischen liegen Mischformen mit einer fixen Komponente oder mit einer Mindestvergütung plus Beteiligung am Mehrertrag. Je sicherer die Erlöse, desto mehr Fremdkapital lässt sich zu besseren Konditionen aufnehmen. Wer früh in einen Markt einsteigt, hat mit vollem Marktrisiko mehr Ertragspotenzial, trägt aber auch mehr Risiko und erhält schwerer eine Finanzierung. Die Wahl der Struktur sei deshalb «ein Anlageentscheid, kein Detail».
Ein Speicherprojekt ist aufgebaut wie andere Infrastrukturprojekte: Eine Projektgesellschaft hält die Anlage und schliesst die Verträge mit Baufirma (EPC), Hersteller, Wartung, Netzbetreiber und Optimierer. Ein langfristiger Servicevertrag über 15 Jahre legt fest, wie viel Kapazität in welchem Jahr verfügbar ist. Cenvion ist Schnittstellenmanager zwischen diesen Verträgen und koordiniert die technischen Schnittstellen, damit alle Beteiligten reibungslos zusammenarbeiten.
Batteriespeicher seien eine operativ anspruchsvolle Anlageklasse. Wegen ihrer technischen Komplexität und des strengen regulatorischen Umfelds brauchen sie eine Überwachung rund um die Uhr. Für ein Portfolio mit erneuerbaren Energien und Marktrisiko sei ein Speicher aber ein wirksamer Diversifikator: Wenn viele Anlagen gleichzeitig produzieren und die Preise fallen, profitiert die Batterie.
Panel: Warum die PK Siemens auf ein Mandat umstellt
Fausto Ciapponi leitet die Kapitalanlagen der Pensionskasse der Siemens-Gesellschaften in der Schweiz, die rund 3,7 Mrd. Franken für gut 9300 Versicherte und Rentner verwaltet. Infrastruktur nutzt die Kasse, um zusätzliches Risikobudget sinnvoll einzusetzen. Sie passe zu einem langfristigen Investor, biete reale Werte und laufenden Ertrag und sei zu einem gewissen Grad Ersatz für die hohe Obligationenquote, die in der Schweiz wenig rentiert. Batteriespeicher wären dabei nur ein Teil, das Ziel sei eine weltweite Diversifikation über alle Sektoren.
Den Einstieg beschrieb Ciapponi selbstkritisch als «ein bisschen naiv». Die Kasse habe klassische Fondsselektion betrieben und etwa die Hälfte in erneuerbare Energien investiert. Gelernt habe sie, dass sie den Aufwand unterschätzt hatte. «Wir sind zu zweit bei den Anlagen, dazu einer fürs Backoffice. Der zeitliche Aufwand, um den Markt zu verstehen, zu überwachen und die Anlageklasse zu steuern, ist für 3% der Assets überproportional.»
Auf die Frage des Moderators nach dem Minus von 3,3% im Infrastrukturportfolio des Vorjahres verwies Ciapponi auf die Währung, die bei dieser Anlageklasse nicht abgesichert wird, und auf ein schwaches Jahr für die Erneuerbaren. Die Einjahressicht ergebe bei Infrastruktur aber keinen Sinn. Im eben abgeschlossenen Geschäftsjahr per 30. September habe die Kasse über die gesamte Anlageklasse gesehen ein Plus von 6% erzielt.
Die Konsequenz: «Wir sind Generalisten, keine Spezialisten.» Statt auf Advisors zu setzen, gibt die PK Siemens die Anlageklasse langfristig in ein segregiertes Mandat. Die Performance-Verantwortung liegt beim Asset Manager, strategische Entscheide trifft die Kasse weiterhin selbst. «Das Gaspedal bleibt an unserem Fuss»: Braucht die Kasse zum Beispiel in den nächsten Jahren mehr Liquidität, geht sie vom Gas, und die Rückflüsse aus den Investments werden nicht reinvestiert. «Durch die aktivere Steuerung der Struktur des Mandats und das Ausnutzen von Opportunitäten streben wir eine deutlich höhere Rendite an als mit der ‹passiven› Auswahl von Fonds.»
Infrastruktur passt in keine Schublade
Für Yonten Wagma folgt aus dem Vergleich mit Immobilien, Private Equity und Obligationen, dass Infrastruktur im Gesamtportfolio ein eigenständiger Baustein ist. Ihre Funktion bestimme die Kasse selbst: Inflationsschutz, Diversifikation oder die aktive Teilnahme an der Energiewende.
Auf die kritische Frage, wie viel der Rendite der Pionierphase zu verdanken sei, räumte Wagma ein, dass die ersten Jahre einiges beigetragen hätten. VALYOU habe diesen Erfolg seither aber mehrfach wiederholt, in mehreren Ländern und mit verschiedenen Technologien. Ein weiterer Treiber sei der Diversifikationseffekt: Batterien profitieren von Volatilität, die in Phasen von Marktstress meist am höchsten ist, und können ein Portfolio stabilisieren, wenn andere Anlageklassen unter Druck geraten. Mittelfristig erwartet er im BESS-Segment Renditen im hohen einstelligen bis tiefen zweistelligen Bereich. Solche Volatilitätsphasen dürften wiederkommen: Je mehr Erneuerbare zugebaut werden, desto volatiler wird das Netz, was den Business Case zusätzlich stützt.
Wie sicher sind die Erlöse?
Ingenbohl läuft seit 2021 ohne feste Abnahmeverträge. Christian Ilgner räumte ein, dass der Wettbewerb unter den Speichern zunimmt, in Deutschland und Polen werde stark ausgebaut. Noch schneller wachse aber der Anteil der Erneuerbaren, in Deutschland 2025 auf rund 56% des Bruttostromverbrauchs, und gerade die letzten Prozente brächten zusätzliche Volatilität. Volles Marktrisiko lohne sich vor allem für frühe Marktteilnehmer. Je mehr Wettbewerb, desto eher sollte man auf Tolling setzen oder zumindest eine Bodenabsicherung einbauen.
Welche Struktur zu einer Kasse passt, hängt laut Ilgner vom bestehenden Portfolio ab. Hat eine Kasse bereits viele Erneuerbare mit Marktrisiko oder schwierigen Abnahmeverträgen oder Bandlast-Anlagen, deren erzielte Preise unter Druck geraten, sobald viel erneuerbarer Strom produziert wird, gleiche ein Speicher mit vollem Marktrisiko genau diese Risiken aus. Hat sie bisher wenig investiert oder Projekte mit langfristigen Abnahmeverträgen und fixer Einspeisevergütung, passe eher ein Tolling-Vertrag. Ciapponi ergänzte, im Mandat lasse sich der laufende Ertrag, der für eine Pensionskasse zentral sei, so strukturieren, dass entsprechende Geldflüsse entstehen. Batteriespeicher hätten darin gut Platz, sie seien derzeit «the place to be».
Gebühren, Interessenkonflikte und die Rolle des Betreibers
Mehrere Parteien, eine komplexe Struktur: Wie bleiben Bewertung, Gebühren und Interessenkonflikte transparent? Wagma verwies auf die Mitgliedschaft bei der KGAST, die zu Kostentransparenz verpflichte, auf ein Gebührenniveau, das mit Mitbewerbern vergleichbar sei, und darauf, dass die Geschäftsführung keine Performance Fee erhält. Variabel entlöhnt werde einzig der Optimierer: Je mehr Umsatz er bringt, desto mehr verdient er.
Was ein Operating Partner leistet, erklärte Ilgner an einem Beispiel: Fällt eine Batterie aus, kann der Optimierer nur melden, dass sie nicht verfügbar ist. Die Ursache kann beim Transformator, beim Batteriehersteller oder beim Netzbetreiber liegen, die jeweils eigene vertragliche Pflichten haben. Cenvion analysiert die Ursache, koordiniert alle Beteiligten, stellt die Verfügbarkeit rasch wieder her, unterstützt die Eigentümer bei Garantie- und Serviceansprüchen und plant die Wartung so, dass die Ertragsausfälle minimal bleiben.
Fragen aus dem Publikum
Dr. Doris Röhl (Pensionskasse Stadt Zürich) wollte wissen, welcher Anteil der Erneuerbaren mit festen Abnahmeverträgen (PPA) abgesichert sei, denn nur diese garantierten stabile Erträge. Ciapponi antwortete, die PK Siemens habe den Fonds keine PPA-Quote vorgegeben, sondern die gewünschte jährliche Cash-Rendite. Er schätzte den abgesicherten Anteil auf rund 60%. Im Mandat lasse sich das künftig genauer steuern, auch das sei ein Grund für den Wechsel.
Eine weitere Frage zielte auf die Kosten: Wie viele Basispunkte ist die Kasse bereit, für die Professionalisierung zu opfern? «Gar keine», sagte Ciapponi. Die Anbieter hätten aufzeigen können, dass ein Mandat trotz einer zusätzlichen juristischen Hülle nicht mehr koste als die Selektion verschiedener Fonds. Voraussetzung sei ein Partner mit genügend Marktmacht, um gute Preise zu erzielen. Eine weitere Voraussetzung sei eine gewisse Mindestgrösse des Mandats, in der Regel ab 100 Mio. US-Dollar. Es sei eine klare Vorgabe gewesen: Es darf nicht mehr kosten.
Ausblick: Infrastruktur in fünf Jahren
Wagma verwies auf eine Studie der Hochschule Luzern, wonach kleinere Pensionskassen kaum oder gar nicht in Infrastruktur investieren, grössere rund 4%. Er möchte gerade kleinere Kassen ermutigen und begleiten. Zudem appellierte er an die Pensionskassen, auch kleineren und mittleren Anbietern eine Chance zu geben: Diese investierten meist lokaler, sodass ein grösserer Teil der Investitionen und der Wertschöpfung vor Ort bleibe. Ilgner möchte zuerst die zulässige Quote von 10% ausgeschöpft sehen und langfristig einen Anteil von Private Markets von gegen 40% der Portfolios erreichen – «ein bisschen optimistisch» in fünf Jahren, räumte er ein. Ciapponi blieb nüchtern: Die Anlageklasse werde sich bei der PK Siemens etablieren, die Quote steige auf 5%. Langfristig hänge vieles vom Zinszyklus ab. «Wenn Schweizer Bonds fünf oder sieben Prozent rendieren würden, wieso muss man dann etwas so Kompliziertes wie Infrastruktur machen?» Bei tiefen Zinsen werde die Anlageklasse weiter wachsen.
Einordnung für Schweizer Pensionskassen
Seit dem 1. Oktober 2020 sind Infrastrukturanlagen im BVV 2 eine eigene Anlagekategorie (Art. 53 Abs. 1 Bst. dbis BVV 2) mit einer Begrenzung auf 10% des Vermögens (Art. 55 Bst. f BVV 2). Gemäss Swisscanto-Pensionskassenstudie 2026 halten die Kassen im Schnitt rund 2% in Infrastruktur. Batteriespeicher gewinnen in der Schweiz rasch an Bedeutung: Laut Batteriemonitor 2026 von Swissolar sind netzseitig rund 135 MWh in Betrieb, bis 2030 sind rund 4200 MWh geplant. Seit 2025 zahlen Speicher ohne Endverbrauch kein Netznutzungsentgelt mehr (Art. 14a StromVG). Für den Zugang stehen Fonds, Anlagestiftungen, Co-Investments, Direktbeteiligungen und segregierte Mandate zur Verfügung; die Verantwortung für die Anlagestrategie bleibt in jedem Fall beim Stiftungsrat. (Einordnung der Redaktion)
Fazit
Die Case Study zeigte, was ein gut strukturierter Batteriespeicher leisten kann, und das Panel, was es braucht, damit eine Pensionskasse davon profitiert. Entscheidend sind weniger die Technik als Risikokontrolle, die passende Vermarktungsstruktur und eine Governance mit klaren Verantwortlichkeiten. Die offenste Frage stellte die Pensionskasse selbst: Wie viel Komplexität ist eine Anlageklasse wert, wenn die Zinsen wieder steigen? Solange sie tief bleiben, dürfte Infrastruktur in den Portfolios weiter an Gewicht gewinnen.
Die Zusammenfassung beruht auf der Case Study «Infrastruktur: Batteriespeicher» mit Yonten Wagma (Anlagestiftung VALYOU) und Christian Ilgner (Cenvion AG) sowie dem anschliessenden Panel mit Fausto Ciapponi (Pensionskasse der Siemens-Gesellschaften in der Schweiz), Yonten Wagma und Christian Ilgner am Swiss Institutional Symposium 2026, Mandarin Oriental Zürich, 10. November 2026. Moderation: Andreas Schaffner. Aussagen aus dem englischsprachigen Teil in Übersetzung der Redaktion. Angaben zu Renditen sind Eigenangaben der Anbieter. Dieser Beitrag stellt keine Anlageempfehlung dar.